
Pesquisas do SEBRAE mostram que a mortalidade de pequenos negócios no Brasil chega a 29% em até cinco anos, e a ausência de controle de fluxo de caixa está entre as causas mais recorrentes. No escritório de advocacia, esse risco ganha uma camada a mais: além do caixa do próprio negócio, existe o dinheiro do cliente, as custas processuais adiantadas, os honorários de sucumbência, tudo precisando de rastreio exato, pasta por pasta.
O que você vai encontrar neste artigo:
- Por que controle financeiro em planilha tem taxa de erro documentada acima de 88%
- As obrigações fiscais que a planilha não resolve sozinha (CPP, NFS-e, Reforma Tributária)
- Como a Conta Digital nativa do EasyJur OS (e a API aberta) automatizam cobrança, emissão fiscal e conciliação bancária
O risco de operar o financeiro em planilha
Quando esse controle é feito em planilha, o problema não é preguiça, é matemática. Pesquisas acadêmicas sobre uso de planilhas eletrônicas (trabalhos de Ray Panko, referência no tema) mostram taxa de erro de fórmula e digitação superior a 88% em modelos complexos. Aplicado ao financeiro de um escritório, isso vira: custas reembolsáveis que nunca são cobradas do cliente porque ninguém lançou em lugar nenhum, conciliação bancária manual via arquivo OFX que atrasa o reconhecimento do caixa, e inadimplência de honorário que cresce porque não existe uma régua de cobrança automática rodando sozinha.
A camada fiscal que a planilha não resolve
A agitação fica pior quando entra a parte fiscal. Sociedade de advogados tributada pelo Anexo IV do Simples Nacional precisa recolher a Contribuição Previdenciária Patronal à parte, fora do DAS, direto via eSocial. Emissão de NFS-e tem subitem específico na LC 116/2003. E a Reforma Tributária já está trazendo o IVA Dual (IBS e CBS) substituindo PIS/Cofins e ISS, com nova tabela de correlação (NBS) que precisa bater certo pra não gerar problema de crédito fiscal depois. Fazer isso tudo manualmente, sem sistema, não é sustentável a partir de um certo volume de processo.
Sistemas financeiros integrados via API
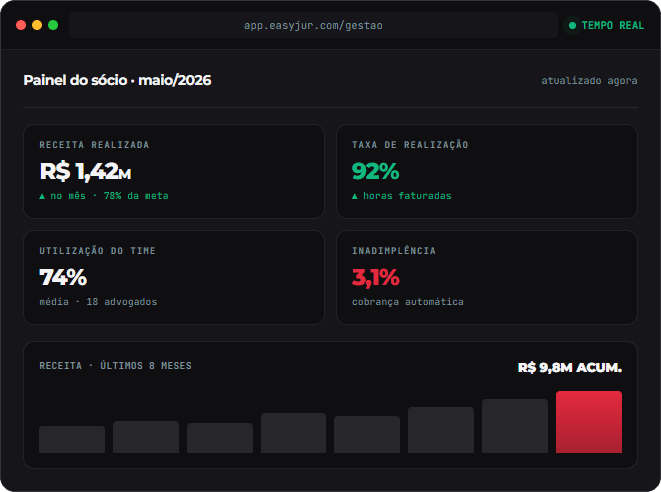
A solução não é mais controle manual com mais cuidado. É integração nativa. O EasyJur OS já tem Conta Digital integrada, com tecnologia Asaas (disponível a partir do plano Premium), fazendo o honorário aprovado no jurídico virar cobrança automática (boleto ou Pix), a nota fiscal sair sozinha com o enquadramento fiscal certo, e a confirmação de pagamento fechar o ciclo sozinha, dando baixa no sistema sem ninguém precisar abrir duas telas pra conferir se bateu. Para escritórios que já operam com outro ERP financeiro (Conta Azul, Totvs, SAP), a API aberta do EasyJur OS conecta o sistema de gestão direto a eles, sem precisar trocar de ferramenta. Réguas de cobrança automatizadas por WhatsApp, dentro das regras éticas da OAB, já mostram redução de até 30% na inadimplência em escritórios que adotaram esse modelo.
O resultado prático: o sócio abre o relatório do mês e o número já é confiável, porque nasceu de um lançamento só, não de uma reconciliação manual feita na véspera da reunião.
Perguntas frequentes
O sistema substitui o contador do escritório?
Não. A integração automatiza lançamento e conciliação, mas a apuração fiscal e a decisão sobre enquadramento tributário continuam sendo trabalho do contador.
Dá para emitir NF-e automaticamente ao fechar um caso?
Sim. Com a Conta Digital nativa do EasyJur OS isso já acontece automaticamente, desde que o escritório tenha pessoa jurídica constituída. Quem prefere manter outro ERP, integra via API ao sistema de gestão.
Como funciona a conciliação bancária automática?
Via Open Finance, regulamentado pelo Banco Central, o sistema acessa o extrato da conta corporativa com autorização do escritório e cruza automaticamente com os lançamentos esperados, sem exportar e importar arquivo manualmente.
Referências
- SEBRAE. Três em cada 10 MEI fecham as portas em até cinco anos de atividade no Brasil. Disponível em: https://agenciasebrae.com.br. Acesso em: 14 out. 2026.
- PANKO, Ray. Pesquisas sobre taxa de erro em planilhas eletrônicas. Disponível em: http://panko.shidler.hawaii.edu. Acesso em: 14 out. 2026.
- BRASIL. Lei Complementar n. 116 (2003). Disponível em: http://www.planalto.gov.br/ccivil_03/leis/lcp/lcp116.htm. Acesso em: 14 out. 2026.
- BRASIL. Lei Complementar n. 123 (2006). Disponível em: http://www.planalto.gov.br/ccivil_03/leis/lcp/lcp123.htm. Acesso em: 14 out. 2026.
- BANCO CENTRAL DO BRASIL. Resoluções Conjuntas n. 1/2020 e n. 5/2022 (Open Finance). Disponível em: https://www.bcb.gov.br. Acesso em: 14 out. 2026.